

BLOG スタッフブログ
水災(水害)とは? 火災保険で補償される範囲とされない範囲🌀
今年は台風や秋雨前線による雨の被害をニュース等で見かける日が多く、
今まで経験したことのない甚大な被害、観測以来で一番の降水量など、
被害状況が伝わってきます。
もし、自宅に雨が侵入して、床上浸水になってしまったら.....
急におこる水災災害に、火災保険がどこまで補償されるか調べてみました。
水災(水害)とは?
水災(水害)とは、台風や暴風雨、豪雨などによりおこる、洪水、高潮、土砂崩れなどの災害のことをいいます。
都市部では、集中豪雨の際に、大量の雨水がマンホールや側溝から地上にあふれる都市型水害もみられます。
降水量の多い日本に住む私たちは、水災と隣り合わせの生活を送っているといえるのではないでしょうか。
水災で想定される被害の例
1、台風で近くの川が氾濫し、床の上まで浸水し家具も水浸しになった
2、集中豪雨による土砂崩れで、家のなかに土砂が流れ込み被害に遭った
3、豪雨により裏山で土砂崩れがおき、建物に土砂が寄りかかり外壁と柱が傾いた
4、ゲリラ豪雨でマンホールの排水が追いつかず、浸水被害に遭った
5、集中豪雨のさなかに雨漏りがおこり、家具が台無しになった
6、記録的な大雨により高潮が発生し、海水が防波堤を超え被害に遭った
7、台風による大雨で、車が水没してしまった
8、記録的な大雨で土石流が発生し、家が流されてしまった
9、豪雨で自宅の塀が壊れ、隣家の車を傷つけてしまった
10、強い雨風のなか、庭に置いてあるものを家のなかに入れようとしたら滑って転びケガをした
上記の例から、水災による被害は、建物だけでなく、
建物のなかにある家財や人命にまで及ぶことがわかります。
そして、水災で建物や家財が損害を受けたときに補償してくれる保険が火災保険です。
火災保険の水災補償とは
火災保険の水災補償では、台風、暴風雨、豪雨などによって
洪水・融雪洪水・高潮・土砂崩れ・落石などの水による災害が原因で、
建物や家財が所定の損害を受けた場合に補償が受けられます。
一般的な火災保険の水災で補償される災害の種類と補償範囲
洪水:台風、暴風雨などにより河川の水量が急激に増加して発生した洪水や、融雪による洪水での被害を補償。
ゲリラ豪雨などにより排水が追いつかず床上浸水となった被害も含む
高潮:台風や発達した低気圧などにより海水面が普段より著しく上昇することにより、
防波堤などを超えて海水が流れ込み、浸水被害に遭った場合に補償
土砂崩れ:大雨や集中豪雨などにより、山の斜面や崖などの土砂が崩れ落ちる被害を補償。
川底の土砂や泥が一気に流される土石流も含む
また、火災保険では、保険の対象を建物のみ、家財のみ、建物と家財の3つの中から選びますが、
保険の対象をどのように選択するかによって、水災に遭ったときに補償される損害が異なります。
保険の対象を建物のみとした場合、建物本体だけでなく、建物がある敷地内に設置されたもので、
かつ保有しているものは補償されます。
床暖房やトイレ、システムバス、システムキッチンなどのように、建物のなかにあるものでも動かせないものは建物とみなされます。
保険の対象を家財のみとした場合、建物がある敷地内に収容される家財が補償されます。
家具や冷蔵庫などの家電製品、自転車など生活用動産が該当します。
保険の対象を建物と家財とした場合は、建物と家財の両方が補償されます。

「火災保険の水災」で補償されるもの
建物
・一戸建て、マンション
・扉や窓などの建具
・門、塀、垣
・物置、車庫(※1)
・庭木
・畳や床
・ボルト・ナット・ネジなどで固定されている電気、ガス、冷暖房設備(※2)
・物干、敷石など固定されていない屋外設備
家財
・家具
・家電製品
・衣類
・自転車、総排気量が 125cc以下の原動機付自転車
・明記物件(※3)
※1:建物の基本補償に含まれるのは延床面積66㎡未満のもの
※2:自身が所有する一戸建てやマンションにおいては、エアコンなどの冷暖房設備や電気、ガス、通信設備など
建物に取り付けられているものは建物として取り扱われる。
ただし、賃貸物件で自身が所有している設備は家財として取り扱われる
※3:貴金属、宝玉および宝石ならびに書画、骨董、彫刻物その他の美術品で、 1個または1組の価額が30万円を超えるもの
水災補償の支払要件と損害保険金
火災保険の水災補償では、一般的に下記のいずれかの支払要件に当てはまった場合に損害保険金が支払われます。
損害保険金として支払われる金額は、損害額から免責金額(※4)を差し引いた残りの金額です。
※4:保険会社が保険金を支払う責任がない金額で、契約時にあらかじめ決めた自己負担額のこと
一般的な支払要件と損害保険金の支払金額
支払い要件:
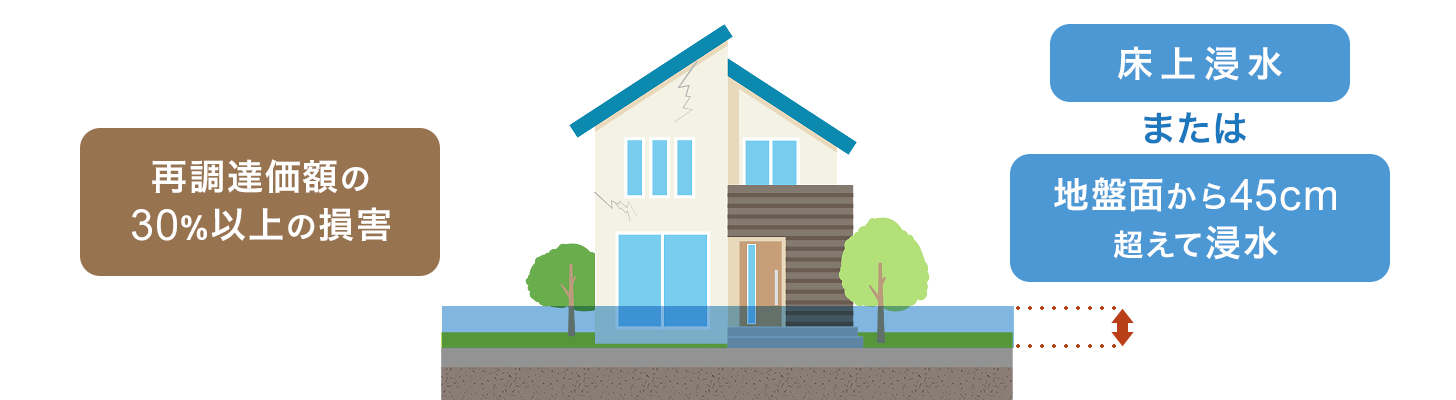
・再調達価額(※5)の30%以上の損害を受けた場合
・床上浸水(※6)または地盤面(※7)から45cmを超えて浸水した場合
損害賠償金の支払い金額:
損害保険金(保険金額が上限)=損害額 - 免責金額
※5:保険の目的(建物や家財)と同等のものを新しく建築したり購入したりする際に必要となる金額。
再調達価額の名前は、保険会社によって「再取得価額」や「新価」、「保険価額」など呼び名が異なることがある
※6:建物内のフローリングや畳など床を超える浸水のこと
※7:建物の高さを測るための基準面をいい、家の基礎の最も低い部分のこと
火災保険の水災補償は、免責金額を除いた損害額の全額を補償するものばかりではありません。
保険会社によっては、損害保険金の支払要件を厳しくしたり支払割合を下げたりすることで、
保険料を抑える特約を付加できるものもあります。
損害保険金の支払割合を下げる特約の例
床上浸水または地盤面から45cmを超える浸水
再調達価額の15%未満の損害を受けた場合:保険金額×5%(上限100万円)
再調達価額の15%以上30%未満の損害を受けた場合:保険金額×10%(上限200万円)
再調達価額の30%以上の損害を受けた場合:損害額または保険金額×70%
ただし、この場合は、水災補償を付けていても十分な補償が得られず、
水災で被害に遭った建物を再建築したり、家財を購入したりすることができないなどの可能性があります。
このように、損害保険金の支払金額は契約の内容によって異なりますが、共通していえることは、
火災保険で水災として認められる被害は、原則として床上浸水したとき、
あるいは再調達価額の30%以上の損害を受けたときです。
(上限100万円)
水災補償が受けられないのはどんなとき? 地震による津波や土砂崩れによる被害
津波も土砂崩れも水にかかわる自然災害ですが、地震が原因で起こる津波や
土砂災害による家屋・家財の損害は、地震保険の対象です。
地震が原因で起こる津波や土砂崩れの被害に備えるためには、
火災保険にセットして地震保険に加入する必要があります。
水ぬれ、漏水による損害
火災保険の「水災」と混同されがちなのが「水ぬれ」による損害です。
給排水設備の破損や詰まりなどの事故による漏水や、
マンションの上の階からの漏水で建物や家財が損害を受けたような場合は
「水ぬれ」の補償の対象になります。
風、雹(ひょう)、雪による損害
自然災害でも、台風や暴風などが原因でガラスが割れたり家屋が破損したりする損害は
「風災」の補償の対象となります。
また、雹(ひょう)や大雪が原因で屋根や雨どいが破損したというような損害は、
「雹(ひょう)災・雪災」の補償の対象になります。

事故が起こってから保険金請求まで3年以上経った場合
保険金の請求期限は保険法で3年とされているため、被害に遭ったら速やかに保険会社に連絡しましょう。
保険会社によっては、法律とは異なる請求期限を設けていることもあるため、
保険請求期限の時効についてあらかじめ確認しておくと安心です。
水災補償を付けていることを忘れていた、そもそも火災保険に入っていることを知らなかったなどの理由で
事故の連絡が遅れてしまった場合、時効が過ぎてしまっていても請求が認められる可能性もありますので、
保険会社に問い合わせてみるといいでしょう。
保険金の請求方法
実際に事故が発生し損害を受けたときには、どのような手続きが必要になるのでしょうか。
一般的な保険金の請求方法とその流れを見てみましょう。
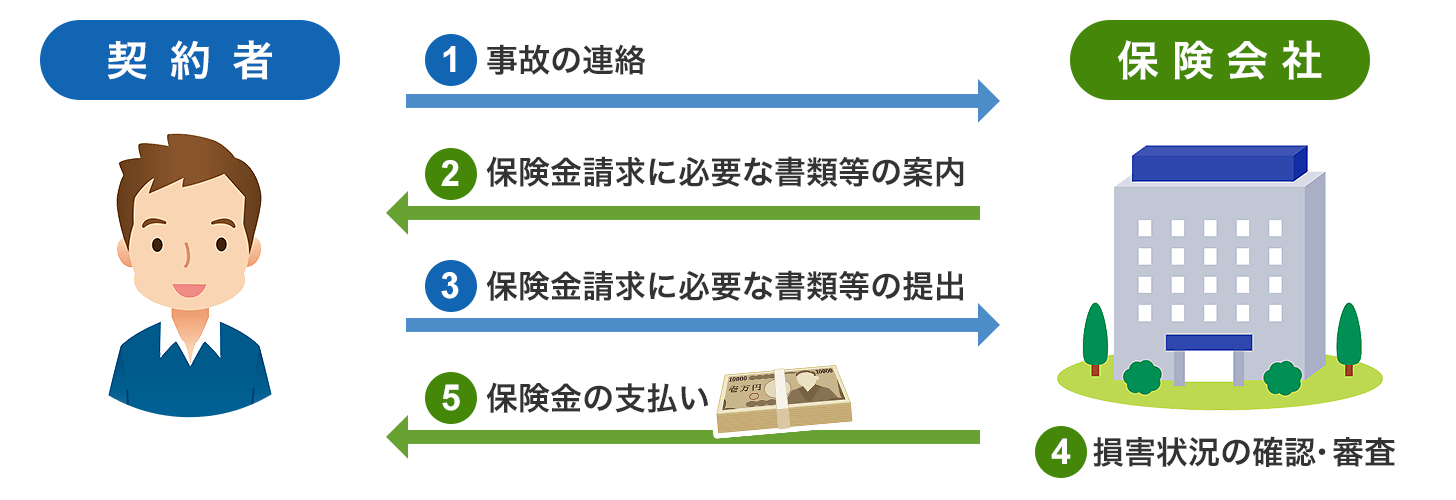
①契約者は、保険会社に水災事故で損害があったことを連絡します。
連絡する内容は、契約者名や保険証券番号、事故の日時・場所、保険の目的、事故の状況などが一般的です。
事故の状況や原因などはわかる範囲で問題ありません。
②保険会社に連絡をすると、保険金の請求に必要な書類などについての案内が送られてきます。
③保険金の請求に必要な書類などを揃えて保険会社に提出します。
通常、保険金の請求には、次のようなものが必要となります。
・保険金請求書(各保険会社指定の用紙)
・罹災証明書(罹災の事実や被害の程度を証明するもの。被害に遭った場所を管轄する消防署または消防出張所で交付)
・被害の程度がわかる写真や画像データ
・修理業者などからの修理見積書や報告書
④保険会社は、現地で損害状況の確認・調査を行います。
調査結果と契約者から提出された書類や画像データなどに基づき、保険金支払いの審査・認定を行います。
補償の対象と認定されると、損害保険金の金額が確定します
(保険会社は、契約者に支払う保険金の金額について連絡し了解を得ていることが前提です)。
⑤契約者が指定する銀行口座に保険金が支払われ、手続きは完了します。
火災保険を検討するとき、水災を外すことで保険料の節約につながる場合もありますが、
水災を外しても大丈夫なのか、建物の立地条件や構造などを考慮して、よく考えて加入すことをお勧めします。